칼럼
보유기간 계산 잘못하면 양도소득세 날벼락
1세대 1주택 양도소득세 비과세를 받으려면 원칙적으로 주택을 2년 이상 보유해야 합니다. 과거에는 여러 주택 중 한 채만 남긴 날부터 보유기간을 다시 계산하는 규정이 있었지만, 2022년 5월 10일 이후 양도분부터는 원칙적으로 해당 주택의 취득일부터 계산합니다.
1세대 1주택 양도소득세 비과세를 받으려면 원칙적으로 주택을 2년 이상 보유해야 합니다. 2017년 8월 3일 이후 취득한 주택이 취득 당시 조정대상지역에 있었다면, 원칙적으로 보유기간 중 실제로 거주한 기간도 2년 이상이어야 합니다.
한때는 여러 채를 보유하다가 마지막 한 채만 남긴 경우, 그날부터 보유기간을 다시 계산하는 규정이 있었습니다. 이를 최종 1주택 보유기간 재기산이라고 합니다. 이 규정은 폐지되어 2022년 5월 10일 이후 양도분부터는 원칙적으로 주택 취득일부터 보유기간을 계산합니다. 아래 사례는 종전 규정이 적용되던 시기의 거래를 살펴볼 때 참고할 수 있습니다.
당시에는 언제부터 보유기간을 다시 계산했을까요?
2019년 2월 12일 신설된 「소득세법 시행령」 제154조 제5항 단서는 2021년 1월 1일 이후 양도분부터 적용됐습니다. 당시에는 여러 채를 보유한 세대가 다른 주택을 모두 처분했다면, 마지막 한 채만 남은 날부터 그 주택의 보유기간을 다시 계산하는 것이 원칙이었습니다. 다만 기획재정부는 2020년 12월 31일까지 다른 주택을 모두 양도하여 2021년 1월 1일에 이미 한 채만 보유한 경우에는 그 주택의 취득일부터 계산한다고 해석했습니다(재산세제과-1132).
이사 등으로 잠시 두 채를 보유하더라도 법에서 정한 일시적 2주택 특례에 해당하면, 종전 주택의 보유기간은 원칙적으로 취득일부터 계산했습니다. 당시 시행령은 제155조, 제155조의2, 제156조의2 및 제156조의3에 따른 특례를 두고 있었습니다. 다만 다주택 상태에서 다른 주택을 처분해 이미 보유기간을 다시 계산해야 했다면, 이후 새 주택을 사서 일시적 2주택이 되더라도 앞서 정해진 계산 시작일이 유지됐습니다.
처분 방법도 중요했습니다. 2021년 2월 17일 개정으로 적용 범위가 매매 등 양도에서 증여와 용도변경까지 넓어졌습니다. 예를 들어 주거용 오피스텔을 업무용으로 바꿔 한 채만 남긴 경우도 포함됐습니다. 이 변경은 2021년 2월 17일 이후 증여하거나 용도를 바꾼 경우부터 적용됐습니다. 반면 건물을 철거해 없애는 멸실이나 세대를 나누는 세대분리만으로 주택 수가 줄어든 사례에서는 그 사유로 보유기간을 다시 계산하지 않았습니다.
3주택 중 한 채를 먼저 팔았다면?
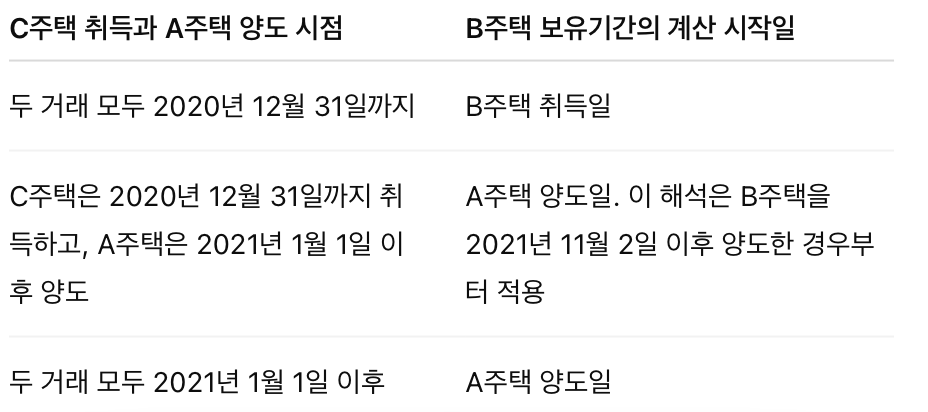
A·B·C 세 채를 보유한 세대가 A주택을 먼저 팔아 과세되고, 남은 B·C주택이 일시적 2주택 특례 요건을 충족했다고 가정해 보겠습니다. 이때 B가 두 채 중 먼저 취득한 주택이라면, B를 팔 때 보유기간을 언제부터 계산할지가 쟁점이었습니다. 초기 회신은 B주택의 취득일부터 계산하는 것으로 보았지만, 기획재정부는 2021년 11월 2일 후속 회신에서 C주택 취득일과 A주택 양도일에 따라 다음과 같이 판단했습니다.
 거주기간과 분양권·입주권은 어떻게 봤을까요?
당시 기획재정부는 다른 주택을 팔아 과세되고, 2년 거주 요건이 적용되는 조정대상지역 주택만 남은 사례에서 거주기간도 최종 1주택이 된 날부터 다시 계산한다고 해석했습니다(재산세제과-35).
주택 한 채와 분양권을 함께 보유한 경우에도 비슷한 쟁점이 있었습니다. 분양권은 분양계약을 통해 주택을 공급받을 수 있는 권리입니다. 당시 국세청은 2021년 1월 1일 이후 취득한 분양권을 먼저 팔아 과세된 사례에서, 남은 주택의 보유기간을 분양권 양도일부터 계산한다고 보았습니다(서면-2021-법령해석재산-1365).
조합원입주권은 재개발·재건축 등에서 조합원이 새 주택에 입주할 수 있는 권리입니다. 당시 회신은 조합원입주권을 먼저 팔아 과세된 사례에서 남은 주택의 보유기간을 입주권 양도일부터 계산한다고 보았습니다. 기존 주택을 보유하다 입주권을 받은 원조합원과 다른 조합원에게서 입주권을 넘겨받은 승계조합원 사례에 각각 같은 기준을 적용했습니다.
비과세를 받지 못했어도 장기보유특별공제를 받을 수 있었을까요?
장기보유특별공제는 주택 등을 팔아 생긴 양도차익에서 보유기간 등에 따라 일정 금액을 빼주는 제도입니다. 당시 최종 1주택이 된 뒤 새로 계산한 보유기간이나 거주기간이 2년에 미치지 못해 양도소득세가 과세되더라도, 공제 요건을 별도로 충족하면 「소득세법」 제95조 제2항 표 2를 적용받을 수 있었습니다.
표 2를 적용하려면 원칙적으로 양도 당시 1세대 1주택에 해당하거나 관련 특례에 따라 1주택으로 인정받아야 하고, 3년 이상 보유하고 보유기간 중 2년 이상 실제로 거주해야 합니다. 이 공제에서 일반적인 주택의 보유기간은 취득일부터 계산하고, 거주기간은 취득 후 실제 거주한 기간을 기준으로 봅니다. 보유기간과 거주기간에 따른 공제율은 각각 최대 40%로, 두 기간이 모두 10년 이상이면 합계 최대 80%입니다.
2021년 조세금융신문 칼럼에서 이재홍 세무사는 비과세를 받지 못한 경우에도 높은 공제율을 적용받을 수 있어, 당시 재기산 제도의 취지가 약해질 수 있다고 보았습니다. 실제로 이후 법령은 2022년 5월 10일 이후 양도분부터 비과세에 적용하던 재기산 규정을 폐지했습니다. 과거 거래를 검토할 때는 먼저 양도일에 적용되던 비과세 규정을 확인하고, 과세되는 경우에는 장기보유특별공제 요건과 계산 기간을 따로 살펴봐야 합니다.