칼럼
1세대 1주택 비과세 판단시 제외되는 농어촌주택
농어촌주택을 함께 보유해도 특례 요건을 충족하면 일반주택을 팔 때 농어촌주택을 주택 수에서 뺄 수 있습니다. 일반주택을 먼저 보유한 뒤 농어촌주택·고향주택을 취득한 경우와 상속·이농·귀농주택을 보유한 경우에는 서로 다른 특례가 적용됩니다. 두 경우 모두 일반주택은 1세대 1주택 비과세 요건을 충족해야 합니다.
농어촌주택과 일반주택을 한 채씩 보유하고 있어도, 일정한 요건을 충족하면 일반주택을 팔 때 1세대 1주택 양도소득세 비과세를 적용받을 수 있습니다. 비과세 여부를 판단할 때 농어촌주택을 주택 수에서 빼고 계산하는 특례가 있기 때문입니다. 이 경우에도 일반주택은 보유기간과 해당하는 경우 거주기간 등 1세대 1주택 비과세 요건을 충족해야 합니다.
이재홍 세무사의 2022년 조세금융신문 칼럼은 농어촌주택에 적용되는 두 가지 특례를 소개했습니다. 두 제도는 일반주택을 팔 때 적용된다는 공통점이 있지만, 농어촌주택을 어떻게 취득했는지와 두 주택의 취득 순서를 판단하는 기준이 다릅니다. 아래에서는 2026년 11월 14일 기준으로 각 요건을 살펴봅니다.
1. 「조세특례제한법」 제99조의4에 따른 농어촌주택·고향주택
일반주택을 먼저 보유한 세대가 요건을 갖춘 농어촌주택이나 고향주택을 한 채 취득한 뒤, 기존 일반주택을 양도할 때 적용할 수 있는 특례입니다. 직접 지어 취득한 주택도 포함되며, 농어촌주택이나 고향주택은 원칙적으로 3년 이상 보유해야 합니다.
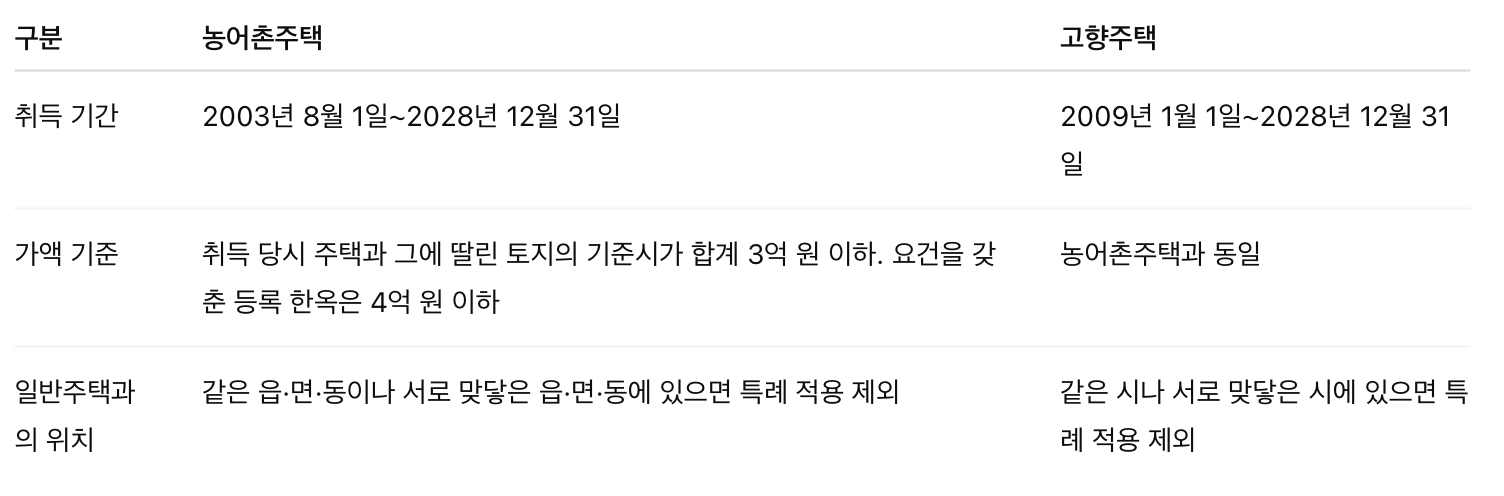
기준시가는 세법에서 주택과 토지의 가액을 판단할 때 사용하는 기준 금액입니다. 표의 3억 원은 농어촌주택이나 고향주택을 취득했을 당시의 기준시가로 판단합니다. 일반주택을 2023년 1월 1일 이후 양도하는 경우부터 상향된 3억 원 기준이 적용됩니다.
농어촌주택과 고향주택의 소재지 요건
농어촌주택은 취득 당시 읍·면이나 「조세특례제한법 시행령」 별표 12에 따른 시의 동에 소재하는지 살펴봅니다. 이 경우 수도권, 도시지역, 조정대상지역, 토지거래허가구역, 관광단지는 원칙적으로 제외됩니다. 다만 수도권 내 일부 접경지역과 일부 도시지역에는 예외가 있고, 법에서 정한 기회발전특구에 소재한 주택도 대상이 될 수 있습니다. 이 특례의 종전 주택 연면적 기준과 대지면적 기준은 각각 2017년 1월 1일 이후 양도분과 2021년 1월 1일 이후 양도분부터 폐지됐습니다.
고향주택은 세법상 고향에 있으면서, 취득 당시 같은 시행령 별표 12에 따른 시 지역에 소재해야 합니다. 수도권, 조정대상지역, 관광단지는 제외 대상입니다. 고향을 판단할 때는 가족관계등록부 등에 등록기준지로 10년 이상 등재되어 있었는지와 그 지역에 10년 이상 거주했는지를 함께 봅니다. 요건을 충족한 시와 맞닿은 시, 요건을 충족한 군과 맞닿은 시도 고향의 범위에 포함될 수 있습니다.
일반주택을 먼저 팔거나 농어촌주택을 증축한 경우
농어촌주택이나 고향주택을 보유한 지 3년이 되기 전에 일반주택을 팔아도 특례를 먼저 적용받을 수 있습니다. 이후 3년을 채우지 못하면 원칙적으로 특례로 줄어든 세액을 그 사유가 발생한 달의 말일부터 2개월 이내에 납부해야 합니다. 법령에 따른 수용·협의매수, 사망에 따른 상속, 주택 멸실 등 부득이한 사유에는 예외가 적용됩니다.
일반주택을 팔기 전에 농어촌주택 등을 증축하거나 그에 딸린 토지를 추가로 취득했다면, 가액 요건을 판단할 때 늘어난 건물과 토지의 가액도 합산합니다. 이때 보유기간은 최초 취득일부터 계산합니다. 소실·붕괴·노후 등으로 주택이 없어져 다시 지었다면 기존 주택과 재건축한 주택의 보유기간을 합산합니다.
일반주택을 판 뒤 남은 농어촌주택을 팔 때
일반주택을 먼저 팔고 남은 농어촌주택을 2022년 5월 10일 이후 양도한다면, 1세대 1주택 비과세를 판단할 때 남은 주택의 보유기간은 원칙적으로 그 주택의 당초 취득일부터 계산합니다. 최종 1주택이 된 날부터 보유기간을 다시 계산하던 규정은 폐지됐습니다. 한편 다주택자 양도소득세 중과 여부를 판단할 때는 별도의 주택 수 계산 규정이 적용됩니다.
2. 「소득세법 시행령」 제155조 제7항에 따른 농어촌주택
이 특례는 국내에 일반주택과 요건을 갖춘 농어촌주택을 각각 한 채씩 보유한 세대가 일반주택을 팔 때 적용할 수 있습니다. 농어촌주택은 수도권 밖의 면 지역 또는 수도권 밖 읍 지역 중 도시지역이 아닌 곳에 있어야 하며, 아래 세 유형 중 하나에 해당해야 합니다.
① 상속받은 농어촌주택
피상속인, 즉 주택을 물려준 분이 그 주택을 취득한 뒤 5년 이상 거주한 사실이 있어야 합니다. 상속이 시작될 당시 상속인과 피상속인이 같은 세대였다면 원칙적으로 적용이 제한됩니다. 다만 직계존속을 모시기 위해 세대를 합친 경우에는 법에서 정한 요건을 충족하는지 살펴볼 수 있습니다.
② 이농주택
농업이나 어업에 종사하던 분이 직업을 바꾸면서 다른 시·구·읍·면으로 이사한 뒤에도 계속 소유하고 있는 종전 주택을 말합니다. 이농인이 그 주택을 취득한 뒤 5년 이상 거주한 사실이 있어야 합니다.
③ 귀농주택
농업이나 어업에 종사하기 위해 취득해 실제로 거주하는 주택입니다. 귀농 전에 취득한 주택도 포함될 수 있습니다. 취득 당시 세법상 고가주택에 해당하지 않아야 하고, 대지면적은 660㎡ 이하여야 합니다. 원칙적으로 세대원 전원이 이사해 거주해야 하며, 취학이나 근무 등 법령에서 정한 부득이한 사유가 있으면 예외를 적용할 수 있습니다.
농업을 목적으로 한다면 1,000㎡ 이상의 농지를 소유한 사람이나 그 배우자가 법령상 해당 농지소재지의 주택을 취득해야 합니다. 같은 지역의 주택을 먼저 취득하고 1년 이내에 해당 농지를 소유하는 경우도 요건을 갖출 수 있습니다. 어업을 목적으로 한다면 법령에서 정한 어업인이나 그 배우자가 취득한 주택이어야 합니다.
귀농주택은 일반주택을 파는 시점도 중요합니다
귀농주택 특례는 귀농 후 처음 파는 일반주택 한 채에 한해 적용됩니다. 현행 규정에 따르면 그 일반주택은 귀농주택을 취득한 날부터 5년 이내에 양도해야 합니다. 특례를 받은 뒤에는 귀농일부터 계속해서 3년 이상 농업이나 어업에 종사하면서 해당 주택에 거주해야 합니다. 이 요건을 충족하지 못하면 그 사유가 발생한 달의 말일부터 2개월 이내에 특례로 줄어든 세액을 신고·납부해야 합니다.
상속받은 농어촌주택과 이농주택에는 귀농주택의 최초 양도 제한이 없습니다. 특히 상속받은 농어촌주택을 계속 보유하고 있다면 상속 이후 취득한 일반주택을 팔 때도 제155조 제7항의 요건을 갖춰 특례를 적용받을 수 있습니다. 상속 당시 보유한 일반주택 등을 대상으로 하는 같은 조 제2항의 상속주택 특례와 적용 범위가 다른 부분입니다.
일반주택 매도를 앞두고 있다면 두 주택의 취득일과 소재지, 농어촌주택을 취득한 경위, 그리고 보유·거주 이력부터 확인해 보시기 바랍니다. 같은 농어촌주택이라도 어느 특례를 적용하느냐에 따라 취득 순서와 매도 시점의 판단이 달라질 수 있습니다.